库克音乐(Kuke Music)作为中国领先的古典音乐数字内容服务商,曾两次尝试在香港资本市场上市,但均未能如愿。如今,它将目光转向纽交所,这一战略调整引发市场关注。从数字内容制作服务的角度审视,库克音乐的上市之路不仅关乎资本运作,更折射出音乐内容产业在数字化浪潮中的机遇与挑战。
一、库克音乐的业务底色:数字内容制作与版权运营
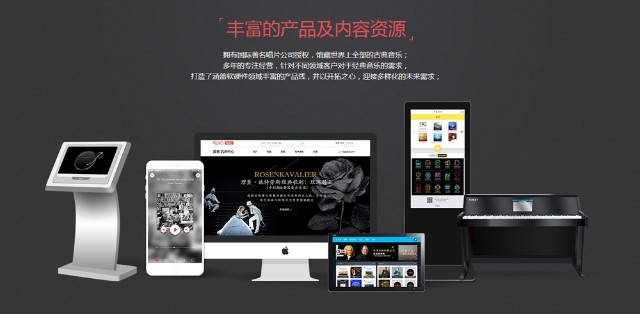
库克音乐的核心业务涵盖古典音乐数字内容制作、版权运营及教育服务。其通过自建曲库、与全球唱片公司合作,积累了丰富的古典音乐版权资源,并以此为基础提供音乐流媒体、教育课程和智能硬件等产品。在数字内容制作服务方面,库克音乐注重音频质量与用户体验,例如推出高解析度音频和互动乐谱,这构成了其差异化竞争力。
数字内容制作服务的高成本与版权获取的复杂性,也使其盈利模式面临考验。招股书显示,库克音乐近年营收增长但净利润波动较大,版权投入和市场推广费用持续高企。港股上市折戟,或与市场对其盈利可持续性的疑虑有关。
二、港股遇阻:数字内容服务商的估值困境
香港资本市场对数字内容企业的估值相对谨慎,尤其对垂类音乐服务商的增长天花板和版权成本结构存有顾虑。库克音乐两次冲击港股未果,反映出投资者对古典音乐这一细分赛道规模的担忧。数字内容制作服务的重资产属性(如版权采购、技术研发)与互联网平台的轻资产预期存在落差,可能影响了其估值表现。
但纽交所对数字内容企业的包容度更高,尤其是具备独特内容壁垒和全球化潜力的公司。美国市场对订阅制音乐服务和版权运营模式更为熟悉,这为库克音乐提供了新的叙事空间。
三、纽交所机遇:数字内容制作服务的全球化想象
转战纽交所,库克音乐需向投资者清晰展示其数字内容制作服务的核心价值:
- 内容壁垒:古典音乐版权库的稀缺性,以及通过AI、音频技术提升内容生产效率的潜力;
- 服务延伸:从To C流媒体到To B音乐教育、智能硬件的内容分发,构建多元收入;
- 全球化布局:中国古典音乐市场渗透率低,但海外版权合作与在线教育可打开增长空间。
若能在纽交所上市,库克音乐有望借助国际资本深化内容制作技术、拓展版权合作,并加速数字内容服务的商业化落地。但挑战同样存在:美国投资者对中概股监管风险、盈利能力的审视更为严格,数字内容制作服务的成本控制与用户增长需交出更扎实的数据。
四、结论:圆梦关键在“内容+技术”的双轮驱动
库克音乐的上市之路,本质是数字内容制作服务价值被资本市场认可的过程。港股失利未必是终点,纽交所或成为其新起点。成功的关键在于:能否以技术提升内容制作效率、降低版权成本,并证明古典音乐数字服务的规模化盈利潜力。若库克音乐能讲好“数字内容制作服务+古典音乐IP”的全球化故事,纽交所圆梦并非遥不可及。